Trimestres para la jubilación: cuántos se necesitan según su situación y cómo retirarse en el momento adecuado
El número de trimestres para la jubilación depende principalmente de su año de nacimiento, de su edad legal de retiro y de la fecha en que obtiene la tasa completa. En 2026, el punto de referencia a tener en cuenta es simple: para las generaciones más recientes, se necesitan 172 trimestres, y la edad legal es de 64 años para las personas nacidas a partir del 1 de enero de 1969.
El cálculo correcto no consiste solo en mirar su edad. También debe verificar su duración de aseguramiento, distinguir entre trimestres cotizados, validados y asimilados, y luego comparar su historial laboral con las reglas oficiales. Es este trío el que permite saber si puede retirarse ahora, esperar un poco más o corregir un error antes de fijar su fecha de retiro.
En resumen
🔎 La tasa completa depende primero de su generación: los umbrales van de 167 a 172 trimestres según los casos recordados por Service-Public y el Servicio de Pensiones del Estado en 2026.
🧭 Retirarse a la edad legal no significa retirarse con la tasa completa. Antes de los 67 años, la falta de trimestres puede causar una reducción; a los 67 años, la tasa completa puede aplicarse incluso sin duración completa.
📄 El historial laboral sigue siendo el punto de control más útil. Un período olvidado, un año mal registrado o un trimestre asimilado no contabilizado puede retrasar su retiro varios meses.
💶 Comprar trimestres puede ayudar, pero solo si la ganancia en la pensión compensa el costo. Sin simulación, a menudo se compra más complejidad que una verdadera solución.
¿Cuántos trimestres se necesitan para la jubilación?
La regla práctica es la siguiente: para retirarse con la tasa completa, debe haber alcanzado el número de trimestres exigido por su generación. Este número varía según el año de nacimiento y debe leerse junto con la edad legal, no en lugar de ella. A los 67 años, se puede conceder la tasa completa incluso si la duración de aseguramiento no es completa.
Por lo tanto, la caja de jubilación no solo mira su fecha de cumpleaños. También verifica la duración validada en su historial laboral, los períodos asimilados y, según los casos, los dispositivos específicos como la carrera larga.
El buen reflejo no es preguntar “¿a qué edad puedo retirarme?”, sino “¿a qué edad puedo retirarme sin perder innecesariamente una parte de mi pensión?”.
¿Qué significan trimestres cotizados, validados y asimilados?
Estas tres nociones se parecen, pero no significan lo mismo. El cálculo de la jubilación se basa en la duración total de aseguramiento, mientras que la validación de un trimestre puede provenir de un salario, un período indemnizado o un derecho particular reconocido por las reglas de jubilación.
- Trimestre cotizado: período durante el cual ha pagado cotizaciones por una actividad profesional.
- Trimestre validado: trimestre contado en su duración de aseguramiento, incluso si no ha trabajado tres meses completos.
- Trimestre asimilado: trimestre otorgado por ciertos períodos no trabajados, como el desempleo indemnizado, la enfermedad, la maternidad o el servicio nacional.
El punto clave es simple: un trimestre de jubilación no siempre equivale a tres meses de trabajo efectivo. Esta distinción evita interpretar mal su historial y creer, erróneamente, que falta un año completo cuando faltan algunos trimestres.
| Categoría | Lo que mide | Utilidad práctica | Precaución |
|---|---|---|---|
| Trimestres cotizados | Actividad que generó cotizaciones | Miden la parte realmente trabajada | No cubren todos los períodos reconocidos |
| Trimestres validados | Duración considerada para la jubilación | Sirven para calcular la tasa completa | Pueden incluir períodos no trabajados |
| Trimestres asimilados | Períodos reconocidos por las reglas de jubilación | Compensan ciertas ausencias | No se obtienen automáticamente en todos los casos |
¿Cuántos trimestres se necesitan según su año de nacimiento?
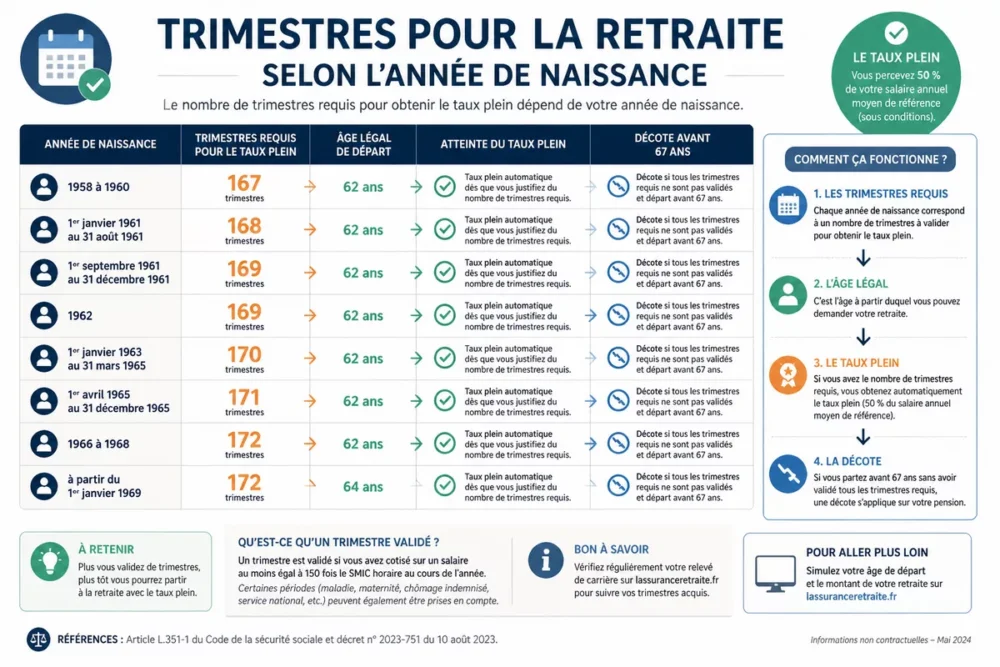
Los umbrales oficiales dependen de su generación y a veces del mes de nacimiento. La tabla a continuación recoge los puntos de referencia públicos recordados por Service-Public y el Servicio de Pensiones del Estado para 2026. La lógica siempre es la misma: cuanto más reciente es la generación, mayor es el número de trimestres exigidos, hasta el límite de 172 trimestres.
| Año o período de nacimiento | Trimestres requeridos | Lectura útil |
|---|---|---|
| 1958 a 1960 | 167 | Umbral aún inferior al de las generaciones siguientes |
| 1 de enero de 1961 al 31 de agosto de 1961 | 168 | Transición progresiva hacia umbrales más altos |
| 1 de septiembre de 1961 al 31 de diciembre de 1961 | 169 | El mes de nacimiento cambia el número de trimestres exigidos |
| 1962 | 169 | Referencia estable para todo el año |
| 1 de enero de 1963 al 31 de marzo de 1965 | 170 | El nivel sube un peldaño |
| 1 de abril de 1965 al 31 de diciembre de 1965 | 171 | Situación intermedia antes del umbral final |
| 1966 a 1968 | 172 | El techo alcanzado para las generaciones recientes |
| A partir del 1 de enero de 1969 | 172 | Edad legal de jubilación de 64 años y 172 trimestres para la tasa completa |
Esta tabla no reemplaza una simulación personal, pero da una buena idea del orden de magnitud. Si nació entre 1961 y 1965, el mes de nacimiento puede cambiar su umbral; es el detalle que muchos documentos de jubilación vuelven confuso si se leen demasiado rápido.
La trampa clásica es creer que la edad legal es suficiente. En realidad, la edad de jubilación y la duración de la cotización son dos barreras distintas.
¿Cómo validar un trimestre de jubilación?
La validación de un trimestre no se reduce a tres meses de presencia en un puesto. En la práctica, los regímenes de jubilación consideran ingresos sujetos a cotizaciones o períodos reconocidos como asimilados. Por lo tanto, puede validar un trimestre sin haber trabajado un trimestre completo, pero no valida automáticamente cuatro trimestres solo porque el año civil haya durado doce meses.
El reflejo útil consiste en verificar, año por año, lo que realmente ha sido registrado en el historial laboral. A menudo es ahí donde se esconden las diferencias entre la memoria profesional y los datos registrados.
| Situación | Efecto posible | Punto de atención |
|---|---|---|
| Trabajo asalariado o independiente | Validación por ingresos cotizados | Cuenta el salario o ingreso, no solo el tiempo trabajado |
| Desempleo indemnizado | Trimestres asimilados posibles | El desempleo no indemnizado sigue otras reglas |
| Enfermedad o baja prolongada | Trimestres asimilados posibles | El período debe ser reconocido por el régimen |
| Maternidad o adopción | Trimestres asimilados y posibles incrementos | Los derechos no se leen como un simple contrato de trabajo |
| Servicio nacional | Trimestres asimilados posibles | Es necesario verificar la correcta inclusión en el informe |
¿Qué hacer si le faltan trimestres?
Dominan tres opciones: esperar, jubilarse con una reducción o compensar parte de la falta. La elección correcta depende del número de trimestres faltantes, su edad y el monto de pensión que pierde o gana al cambiar la fecha de jubilación.
Un ejemplo simple ayuda a entender la situación: si su generación requiere 172 trimestres y su informe muestra 168, le faltan 4 trimestres. Entonces puede continuar trabajando, considerar la recompra, o verificar si un período olvidado puede ser reintegrado.
| Opción | Cuándo tiene sentido | Ventaja | Límite |
|---|---|---|---|
| Esperar la tasa completa | Cuando unos pocos meses son suficientes para completar la duración | Evita la reducción y asegura la pensión | Retrasa la fecha de jubilación |
| Jubilarse con reducción | Cuando la jubilación debe hacerse a pesar de la falta | Permite jubilarse antes | Pensión reducida mientras no se alcance la tasa completa |
| Recomprar trimestres | Cuando falta un pequeño número de trimestres y la ganancia esperada es real | Puede acelerar el acceso a la tasa completa | Costo a simular antes de cualquier decisión |
| Corregir el informe | Cuando falta un período o fue mal registrado | Puede restablecer derechos ya adquiridos | Requiere justificantes |
La recompra de trimestres no es una buena respuesta por defecto. Se vuelve pertinente si la falta es limitada, la carrera es estable y la diferencia entre jubilación anticipada y tasa completa compensa el costo de la recompra. Sin simulación, se juzga demasiado rápido por la impresión, no por el resultado.
¿Qué casos particulares pueden cambiar la regla?
La regla estándar no cubre todos los trayectos. La carrera larga, la discapacidad, ciertas situaciones de penosidad y los incrementos relacionados con los hijos pueden modificar la fecha de jubilación o la duración considerada. Estos dispositivos no se suman mecánicamente: cada uno responde a condiciones propias, a menudo más estrictas que la regla general.
- Carrera larga: útil si la actividad comenzó temprano y la duración cotizada es suficiente.
- Discapacidad: puede abrir derechos específicos, sujeto a reconocimiento y duración asegurada.
- Penosidad: ciertos derechos dependen de la cuenta profesional de prevención y las reglas aplicables.
- Padres y educación: pueden existir incrementos de duración, especialmente si los hijos fueron criados en condiciones reconocidas por el régimen.
En estos casos, el error más frecuente es aplicar el cálculo estándar a una situación que corresponde a otro régimen de jubilación. Una verificación personalizada evita perder tiempo en el papel para luego perderlo en el trámite.
¿Cómo verificar su situación en el informe de carrera?
El informe de carrera es el documento más útil para saber cuántos trimestres ya están validados y qué falta aún. Permite detectar períodos olvidados, años incompletos y trimestres asimilados que no siempre han sido correctamente incluidos. La verificación debe hacerse antes de fijar una fecha de jubilación, no después de presentar el expediente.
Paso 1: abrir el historial laboral
Conéctese a su espacio de jubilación o recupere el documento resumen enviado por su caja. El objetivo es leer, año por año, el número de trimestres registrados, los salarios o ingresos retenidos y los períodos señalados como asimilados.
Paso 2: comparar los períodos reales y los períodos registrados
Tome sus contratos, recibos de sueldo, certificados de desempleo, justificantes de enfermedad o maternidad, y compárelos con el historial. Este paso sirve para detectar vacíos, duplicados o períodos mal clasificados, especialmente si ha cambiado de empleador, estatus o país.
Paso 3: señalar los olvidos y conservar las pruebas
Contacte a la caja competente con los justificantes útiles tan pronto como falte un año o parezca ausente un trimestre. El buen reflejo consiste en guardar copias fechadas de todo intercambio, ya que un expediente de jubilación se corrige más fácilmente cuando las pruebas son completas y legibles.
- Controle primero el número total de trimestres, luego el detalle por año.
- Verifique los períodos no trabajados que pueden contar como trimestres asimilados.
- Nunca valide una fecha de salida sin haber releído el historial completo.
¿Qué errores evitar antes de fijar la fecha de salida?
La mayoría de las malas sorpresas provienen de errores simples, no de un cálculo complejo. Confundir edad legal, trimestres requeridos y tasa completa sigue siendo el error más costoso, porque da la impresión de que una salida posible es necesariamente una salida óptima.
- Confiar solo en la edad: salir a la edad legal no garantiza la tasa completa.
- Olvidar los trimestres asimilados: un período indemnizado puede cambiar el contador.
- No corregir el historial: un año mal registrado puede crear una falta artificial.
- Redimir sin simulación: la redención puede costar más de lo que aporta si el expediente está mal calibrado.
- Ignorar las reglas especiales: carrera larga, discapacidad o aumentos por hijos pueden modificar el cálculo.
Estos errores son evitables si parte del documento oficial, y solo después del calendario personal. La lógica inversa suele producir salidas aplazadas algunos meses o una pensión menos clara de lo que podría haber sido.
Fuentes útiles para consultar
Los puntos prácticos anteriores se basan en fuentes oficiales o institucionales, a verificar en el momento en que prepare su salida. Las reglas pueden evolucionar, la última palabra siempre pertenece a su historial laboral y a la caja que gestiona su expediente.
- Service-Public — número de trimestres necesarios, tasa completa y edad de salida.
- Servicio de jubilaciones del Estado — tabla de umbrales por generación.
- La Seguridad Social de jubilación — historial laboral, validación de trimestres y corrección de períodos faltantes.
- Code.travail — referencia útil sobre el mínimo de trimestres y ciertos derechos ligados a las cotizaciones.
Para recordar
- 🧾 El buen cálculo combina año de nacimiento, edad legal y duración de aseguramiento.
- 📊 El umbral va de 167 a 172 trimestres según la generación.
- ⏳ Salir a los 64 años no siempre basta para tener la tasa completa.
- 🔍 El historial laboral debe ser verificado antes de fijar la fecha de salida.
- 💼 Redimir trimestres solo tiene sentido con una simulación seria.
Preguntas frecuentes
¿Cuántos trimestres se necesitan para jubilarse con tasa completa?
El número depende de su año de nacimiento. Para las generaciones recientes, se requieren hasta 172 trimestres, mientras que algunas generaciones más antiguas tienen un umbral inferior. La referencia correcta sigue siendo siempre su fecha de nacimiento y su historial laboral oficial.
¿Se puede jubilar antes de tener todos los trimestres?
Sí, pero esto puede implicar una reducción si se jubila antes de los 67 años sin el tiempo requerido. La jubilación es posible a la edad legal, pero el monto de la pensión no siempre es óptimo. Por lo tanto, la pregunta no es solo “¿puedo jubilarme?”, sino “¿bajo qué condiciones?”.
¿Los períodos de desempleo cuentan para la jubilación?
Algunos períodos de desempleo indemnizado pueden contar como trimestres asimilados. El desempleo no indemnizado sigue otras reglas y no produce automáticamente el mismo efecto. Por lo tanto, es necesario revisar el historial laboral y verificar la naturaleza exacta del período.
¿Cómo saber cuántos trimestres me faltan?
Hay que comparar el número de trimestres ya validados con el exigido para su generación. El historial laboral proporciona la base más fiable, luego una simulación oficial permite ver si un período faltante, una compra o una corrección puede cambiar la fecha de jubilación.
¿Es rentable comprar trimestres?
La compra puede ser útil si la falta es pequeña y si el aumento de la pensión compensa el costo. La rentabilidad depende de su edad, del número de trimestres faltantes y del aumento esperado de la pensión. Sin una simulación, no se puede concluir seriamente.