Quartale für die Rente: Wie viele man je nach Situation braucht und wie man zum richtigen Zeitpunkt in Rente geht
Die Anzahl der Quartale für die Rente hängt vor allem von Ihrem Geburtsjahr, Ihrem gesetzlichen Renteneintrittsalter und dem Zeitpunkt ab, zu dem Sie den vollen Rentensatz erreichen. Im Jahr 2026 ist die Faustregel einfach: Für die jüngsten Generationen sind 172 Quartale erforderlich, und das gesetzliche Alter liegt bei 64 Jahren für Personen, die ab dem 1. Januar 1969 geboren wurden.
Die richtige Berechnung besteht nicht nur darin, Ihr Alter zu betrachten. Sie müssen auch Ihre Versicherungsdauer überprüfen, zwischen eingezahlten, anerkannten und angerechneten Quartalen unterscheiden und dann Ihren Karriereverlauf mit den offiziellen Regeln vergleichen. Dieses Trio ermöglicht es zu wissen, ob Sie jetzt gehen können, noch warten sollten oder einen Fehler korrigieren müssen, bevor Sie Ihr Austrittsdatum festlegen.
Kurz gesagt
🔎 Der volle Rentensatz hängt zunächst von Ihrer Generation ab: Die Schwellenwerte liegen je nach Fall, wie von Service-Public und dem Rentendienst des Staates 2026 erinnert, zwischen 167 und 172 Quartalen.
🧭 Zum gesetzlichen Alter in Rente gehen bedeutet nicht, mit vollem Satz in Rente zu gehen. Vor 67 Jahren kann ein Mangel an Quartalen zu Abschlägen führen; mit 67 Jahren kann der volle Satz auch ohne vollständige Versicherungsdauer angewendet werden.
📄 Der Karriereverlauf bleibt der nützlichste Kontrollpunkt. Eine vergessene Periode, ein falsch erfasstes Jahr oder ein nicht berücksichtigtes angerechnetes Quartal kann Ihren Renteneintritt um mehrere Monate verschieben.
💶 Quartale nachkaufen kann helfen, aber nur wenn der Gewinn bei der Rente die Kosten ausgleicht. Ohne Simulation kauft man oft mehr Komplexität als eine echte Lösung.
Wie viele Quartale braucht man für die Rente?
Die praktische Regel lautet: Um mit vollem Satz in Rente zu gehen, müssen Sie die von Ihrer Generation geforderte Anzahl an Quartalen erreicht haben. Diese Zahl variiert je nach Geburtsjahr und muss zusammen mit dem gesetzlichen Alter betrachtet werden, nicht isoliert. Mit 67 Jahren kann der volle Satz auch gewährt werden, wenn die Versicherungsdauer nicht vollständig ist.
Die Rentenkasse schaut also nicht nur auf Ihr Geburtsdatum. Sie prüft auch die in Ihrem Karriereverlauf anerkannte Dauer, angerechnete Zeiten und je nach Fall spezielle Regelungen wie die lange Karriere.
Die richtige Frage ist nicht „Mit welchem Alter kann ich in Rente gehen?“, sondern „Mit welchem Alter kann ich in Rente gehen, ohne unnötig einen Teil meiner Rente zu verlieren?“
Was bedeuten eingezahlte, anerkannte und angerechnete Quartale?
Diese drei Begriffe ähneln sich, bedeuten aber nicht dasselbe. Die Rentenberechnung basiert auf der gesamten Versicherungsdauer, während die Anerkennung eines Quartals aus einem Gehalt, einer entschädigten Periode oder einem besonderen Recht, das von den Rentenregeln anerkannt wird, stammen kann.
- Eingezahltes Quartal: Zeitraum, in dem Sie Beiträge aus einer beruflichen Tätigkeit gezahlt haben.
- Anerkanntes Quartal: Quartal, das in Ihrer Versicherungsdauer berücksichtigt wird, auch wenn Sie nicht drei volle Monate gearbeitet haben.
- Angerechnetes Quartal: Quartal, das für bestimmte nicht gearbeitete Zeiten gewährt wird, wie bezahlte Arbeitslosigkeit, Krankheit, Mutterschaft oder Wehrdienst.
Der entscheidende Punkt ist einfach: Ein Rentenquartal entspricht nicht immer drei Monaten tatsächlicher Arbeit. Diese Unterscheidung verhindert, dass man seinen Verlauf falsch liest und fälschlicherweise glaubt, es fehle unbedingt ein ganzes Jahr, wenn nur einige Quartale fehlen.
| Kategorie | Was es misst | Praktischer Nutzen | Vorsicht |
|---|---|---|---|
| Eingezahlte Quartale | Tätigkeit, die Beiträge generiert hat | Messen den tatsächlich gearbeiteten Anteil | Decken nicht alle anerkannten Perioden ab |
| Anerkannte Quartale | Für die Rente berücksichtigte Dauer | Dienen der Berechnung des vollen Satzes | Können auch nicht gearbeitete Zeiten einschließen |
| Angerechnete Quartale | Von den Rentenregeln anerkannte Perioden | Kompensieren bestimmte Abwesenheiten | Werden nicht automatisch in allen Fällen gewährt |
Wie viele Quartale sind je nach Ihrem Geburtsjahr erforderlich?
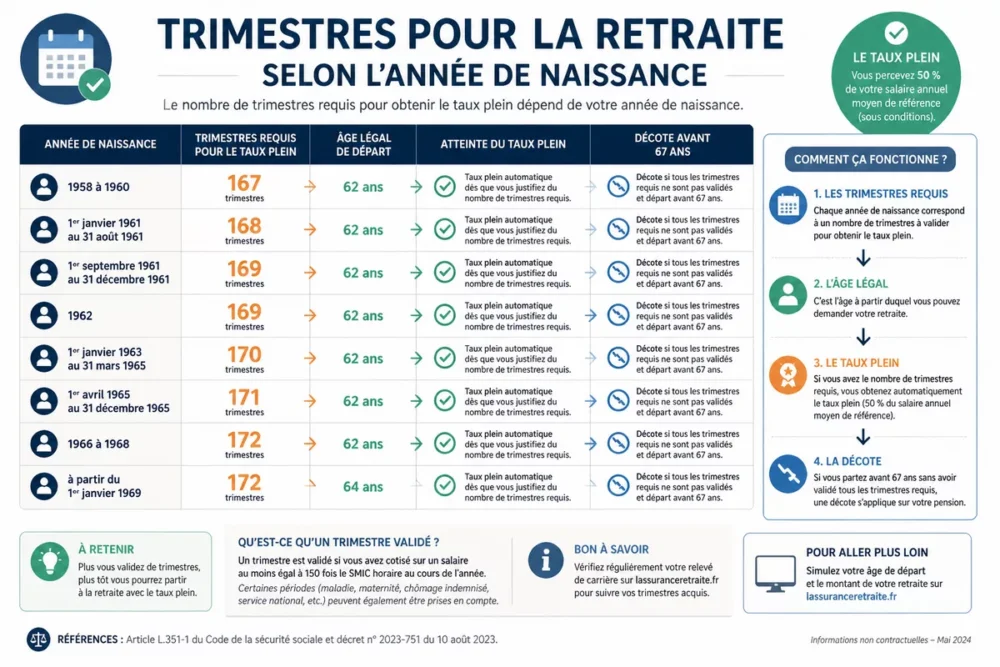
Die offiziellen Schwellenwerte hängen von Ihrer Generation und manchmal vom Geburtsmonat ab. Die nachstehende Tabelle enthält die öffentlichen Referenzwerte, die von Service-Public und dem Staatlichen Rentendienst für 2026 angegeben werden. Die Logik bleibt immer dieselbe: Je neuer die Generation, desto höher die Anzahl der geforderten Quartale, bis zur Obergrenze von 172 Quartalen.
| Geburtsjahr oder -zeitraum | Erforderliche Quartale | Nützliche Lesart |
|---|---|---|
| 1958 bis 1960 | 167 | Schwelle noch niedriger als bei den folgenden Generationen |
| 1. Januar 1961 bis 31. August 1961 | 168 | Progressiver Übergang zu höheren Schwellenwerten |
| 1. September 1961 bis 31. Dezember 1961 | 169 | Der Geburtsmonat ändert die Anzahl der geforderten Quartale |
| 1962 | 169 | Stabiler Referenzwert für das gesamte Jahr |
| 1. Januar 1963 bis 31. März 1965 | 170 | Die Stufe steigt um eine Stufe |
| 1. April 1965 bis 31. Dezember 1965 | 171 | Zwischenlage vor der endgültigen Schwelle |
| 1966 bis 1968 | 172 | Obergrenze für die jüngeren Generationen erreicht |
| Ab 1. Januar 1969 | 172 | Gesetzliches Rentenalter von 64 Jahren und 172 Quartale für die volle Rente |
Diese Tabelle ersetzt keine persönliche Simulation, gibt aber eine gute Größenordnung an. Wenn Sie zwischen 1961 und 1965 geboren sind, kann der Geburtsmonat Ihre Schwelle verändern; das ist das Detail, das viele Rentenschreiben verwischen, wenn sie zu schnell gelesen werden.
Die klassische Falle ist zu glauben, dass das gesetzliche Alter ausreicht. Tatsächlich sind das Renteneintrittsalter und die Versicherungsdauer zwei unterschiedliche Hürden.
Wie wird ein Rentenquartal angerechnet?
Die Anrechnung eines Quartals beschränkt sich nicht auf drei Monate Tätigkeit an einem Arbeitsplatz. In der Praxis berücksichtigen die Rentensysteme beitragspflichtige Einkünfte oder als gleichgestellt anerkannte Zeiträume. Sie können also ein Quartal anrechnen lassen, ohne ein vollständiges Quartal gearbeitet zu haben, aber Sie erhalten nicht automatisch vier Quartale, nur weil das Kalenderjahr zwölf Monate hatte.
Der nützliche Reflex besteht darin, Jahr für Jahr zu überprüfen, was tatsächlich in der Karriereübersicht eingetragen ist. Oft verbergen sich hier die Unterschiede zwischen der beruflichen Erinnerung und den erfassten Daten.
| Situation | Mögliche Wirkung | Aufmerksamkeitspunkt |
|---|---|---|
| Angestellten- oder Selbstständigenarbeit | Validierung durch eingezahlte Beiträge | Das Gehalt oder Einkommen zählt, nicht nur die verbrachte Zeit |
| Arbeitslosigkeit mit Arbeitslosengeld | Mögliche angerechnete Quartale | Arbeitslosigkeit ohne Arbeitslosengeld folgt anderen Regeln |
| Krankheit oder längerer Ausfall | Mögliche angerechnete Quartale | Der Zeitraum muss vom System anerkannt werden |
| Mutterschaft oder Adoption | Mögliche angerechnete Quartale und Zuschläge | Die Rechte sind nicht wie ein einfacher Arbeitsvertrag zu lesen |
| Wehrdienst | Mögliche angerechnete Quartale | Es muss die korrekte Übernahme auf dem Nachweis geprüft werden |
Was tun, wenn Ihnen Quartale fehlen?
Drei Optionen dominieren: warten, mit Abschlag gehen oder einen Teil des Fehlens ausgleichen. Die richtige Wahl hängt von der Anzahl der fehlenden Quartale, Ihrem Alter und der Höhe der Rente ab, die Sie verlieren oder gewinnen, wenn Sie das Eintrittsdatum ändern.
Ein einfaches Beispiel hilft, die Situation zu verstehen: Wenn Ihre Generation 172 Quartale verlangt und Ihr Nachweis 168 anzeigt, fehlen Ihnen 4 Quartale. Sie können dann die Tätigkeit fortsetzen, den Rückkauf prüfen oder überprüfen, ob ein vergessener Zeitraum wieder aufgenommen werden kann.
| Option | Wann sie sinnvoll ist | Vorteil | Begrenzung |
|---|---|---|---|
| Auf die volle Rente warten | Wenn einige Monate ausreichen, um die Dauer zu vervollständigen | Vermeidet Abschläge und sichert die Rente | Verschiebt das Eintrittsdatum |
| Mit Abschlag gehen | Wenn der Eintritt trotz Fehlens erfolgen muss | Ermöglicht einen früheren Eintritt | Rente reduziert, solange die volle Rente nicht erreicht ist |
| Quartale zurückkaufen | Wenn eine kleine Anzahl von Quartalen fehlt und der erwartete Gewinn real ist | Kann den Zugang zur vollen Rente beschleunigen | Kosten vor jeder Entscheidung simulieren |
| Nachweis korrigieren | Wenn ein Zeitraum fehlt oder falsch erfasst wurde | Kann bereits erworbene Rechte wiederherstellen | Erfordert Nachweise |
Der Rückkauf von Quartalen ist nicht standardmäßig eine gute Antwort. Er wird relevant, wenn das Fehlen begrenzt ist, die Karriere stabil ist und der Unterschied zwischen vorzeitigem Eintritt und voller Rente die Kosten des Rückkaufs ausgleicht. Ohne Simulation urteilt man zu schnell nach dem Eindruck, nicht nach dem Ergebnis.
Welche besonderen Fälle können die Regel ändern?
Die Standardregel deckt nicht alle Verläufe ab. Die lange Karriere, Behinderung, bestimmte Belastungssituationen und Zuschläge im Zusammenhang mit Kindern können das Eintrittsdatum oder die berücksichtigte Dauer ändern. Diese Regelungen addieren sich nicht mechanisch: Jede erfüllt eigene Bedingungen, oft strenger als die allgemeine Regel.
- Lange Karriere: nützlich, wenn die Tätigkeit früh begann und die eingezahlte Dauer ausreichend ist.
- Behinderung: kann spezifische Rechte eröffnen, vorbehaltlich Anerkennung und versicherter Dauer.
- Belastung: bestimmte Rechte hängen vom beruflichen Präventionskonto und den anwendbaren Regeln ab.
- Eltern und Erziehung: es können Zuschläge in der Dauer bestehen, besonders wenn Kinder unter vom System anerkannten Bedingungen erzogen wurden.
In diesen Fällen besteht der häufigste Fehler darin, die Standardberechnung auf eine Situation anzuwenden, die einem anderen Eintrittssystem unterliegt. Eine personalisierte Überprüfung vermeidet, auf dem Papier Zeit zu gewinnen, nur um sie bei der Akte zu verlieren.
Wie überprüfen Sie Ihre Situation im Karriere-Nachweis?
Der Karriere-Nachweis ist das nützlichste Dokument, um zu wissen, wie viele Quartale bereits validiert sind und was noch fehlt. Er ermöglicht es, vergessene Zeiträume, unvollständige Jahre und angerechnete Quartale zu erkennen, die nicht immer korrekt übernommen wurden. Die Überprüfung sollte vor der Festlegung eines Eintrittsdatums erfolgen, nicht nach Einreichung der Akte.
Schritt 1: Den Karriereverlauf öffnen
Melden Sie sich in Ihrem Rentenportal an oder holen Sie das von Ihrer Kasse übermittelte Zusammenfassungsdokument ab. Ziel ist es, Jahr für Jahr die Anzahl der erfassten Quartale, die berücksichtigten Gehälter oder Einkünfte sowie die als angerechnet gemeldeten Zeiträume zu lesen.
Schritt 2: Reale Zeiträume mit den erfassten Zeiträumen vergleichen
Nehmen Sie Ihre Verträge, Gehaltsabrechnungen, Arbeitslosenbescheinigungen, Krankheits- oder Mutterschaftsnachweise und vergleichen Sie diese mit dem Verlauf. Dieser Schritt dient dazu, Lücken, Doppelungen oder falsch eingeordnete Zeiträume zu erkennen, besonders wenn Sie den Arbeitgeber, den Status oder das Land gewechselt haben.
Schritt 3: Fehlzeiten melden und Beweise aufbewahren
Kontaktieren Sie die zuständige Kasse mit den erforderlichen Nachweisen, sobald ein Jahr fehlt oder ein Quartal zu fehlen scheint. Die richtige Vorgehensweise besteht darin, datierte Kopien aller Austausche aufzubewahren, da sich ein Rentenfall leichter korrigieren lässt, wenn die Beweise vollständig und lesbar sind.
- Überprüfen Sie zunächst die Gesamtzahl der Quartale, dann die Details pro Jahr.
- Prüfen Sie die nicht gearbeiteten Zeiträume, die als angerechnete Quartale zählen können.
- Bestätigen Sie niemals ein Austrittsdatum, ohne den Verlauf vollständig gelesen zu haben.
Welche Fehler sollten vermieden werden, bevor das Austrittsdatum festgelegt wird?
Die meisten unangenehmen Überraschungen resultieren aus einfachen Fehlern, nicht aus komplexen Berechnungen. Die Verwechslung von gesetzlichem Alter, erforderlichen Quartalen und voller Rente bleibt der kostspieligste Fehler, weil er den Eindruck erweckt, ein möglicher Austritt sei zwangsläufig ein optimaler Austritt.
- Nur auf das Alter vertrauen: Der Austritt zum gesetzlichen Alter garantiert nicht die volle Rente.
- Angerechnete Quartale vergessen: Ein entschädigter Zeitraum kann den Zähler verändern.
- Den Verlauf nicht korrigieren: Ein falsch erfasstes Jahr kann eine künstliche Lücke erzeugen.
- Kauf ohne Simulation: Der Zukauf kann mehr kosten als er bringt, wenn der Fall schlecht kalkuliert ist.
- Sonderregeln ignorieren: Lange Karriere, Behinderung oder Kinderzuschläge können die Berechnung verändern.
Diese Fehler lassen sich vermeiden, wenn Sie vom offiziellen Dokument ausgehen und erst danach vom persönlichen Kalender. Die umgekehrte Logik führt oft zu um einige Monate verschobenen Austritten oder einer weniger transparenten Rente als möglich.
Nützliche Quellen zur Konsultation
Die oben genannten praktischen Orientierungspunkte basieren auf offiziellen oder institutionellen Quellen, die zum Zeitpunkt der Vorbereitung Ihres Austritts überprüft werden sollten. Da sich die Regeln ändern können, hat Ihr Karriereverlauf und die Kasse, die Ihren Fall verwaltet, immer das letzte Wort.
- Service-Public — Anzahl der erforderlichen Quartale, volle Rente und Austrittsalter.
- Staatliche Rentenstelle — Tabelle der Schwellenwerte nach Generation.
- Die Rentenversicherung — Karriereverlauf, Validierung der Quartale und Korrektur fehlender Zeiträume.
- Code.travail — Nützlicher Hinweis zur Mindestanzahl der Quartale und bestimmten beitragsbezogenen Rechten.
Zum Merken
- 🧾 Die richtige Berechnung kombiniert Geburtsjahr, gesetzliches Alter und Versicherungsdauer.
- 📊 Der Schwellenwert liegt je nach Generation zwischen 167 und 172 Quartalen.
- ⏳ Der Austritt mit 64 Jahren reicht nicht immer für die volle Rente.
- 🔍 Der Karriereverlauf muss vor der Festlegung des Austrittsdatums überprüft werden.
- 💼 Der Zukauf von Quartalen lohnt sich nur mit einer seriösen Simulation.
Häufig gestellte Fragen
Wie viele Quartale benötigt man, um mit voller Rente in den Ruhestand zu gehen?
Die Anzahl hängt von Ihrem Geburtsjahr ab. Für die jüngeren Generationen sind bis zu 172 Quartale erforderlich, während bei einigen älteren Generationen eine niedrigere Grenze gilt. Der beste Anhaltspunkt bleibt immer Ihr Geburtsdatum und Ihr offizieller Versicherungsverlauf.
Kann man in den Ruhestand gehen, bevor man alle Quartale hat?
Ja, aber das kann zu Abschlägen führen, wenn Sie vor dem 67. Lebensjahr ohne die erforderliche Dauer in Rente gehen. Der Ruhestand ist zum gesetzlichen Alter möglich, aber die Rentenhöhe ist dann nicht unbedingt optimal. Die Frage lautet also nicht nur „Kann ich gehen?“, sondern „Unter welchen Bedingungen?“.
Zählen Zeiten der Arbeitslosigkeit für die Rente?
Bestimmte Zeiten der bezahlten Arbeitslosigkeit können als angerechnete Quartale gelten. Nicht bezahlte Arbeitslosigkeit unterliegt anderen Regeln und hat nicht automatisch die gleiche Wirkung. Es ist daher notwendig, den Versicherungsverlauf erneut zu prüfen und die genaue Art der Zeitspanne zu verifizieren.
Wie kann ich herausfinden, wie viele Quartale mir fehlen?
Man muss die Anzahl der bereits anerkannten Quartale mit der von Ihrer Generation geforderten Anzahl vergleichen. Der Versicherungsverlauf bietet die zuverlässigste Grundlage, und eine offizielle Simulation zeigt, ob eine fehlende Zeit, ein Nachkauf oder eine Korrektur das Renteneintrittsdatum verändern kann.
Lohnt es sich, Quartale nachzukaufen?
Der Nachkauf kann sinnvoll sein, wenn der Fehlbetrag gering ist und die Rentenerhöhung die Kosten ausgleicht. Die Rentabilität hängt von Ihrem Alter, der Anzahl der fehlenden Quartale und der erwarteten Rentenerhöhung ab. Ohne Simulation kann man keine seriöse Aussage treffen.