Trimestres pour la retraite : combien il en faut selon votre situation et comment partir au bon moment
Le nombre de trimestres pour la retraite dépend surtout de votre année de naissance, de votre âge légal de départ et de la date à laquelle vous obtenez le taux plein. En 2026, le repère à garder en tête est simple : pour les générations les plus récentes, il faut 172 trimestres, et l’âge légal est de 64 ans pour les personnes nées à partir du 1er janvier 1969.
Le bon calcul ne consiste pas seulement à regarder votre âge. Il faut aussi vérifier votre durée d’assurance, distinguer les trimestres cotisés, validés et assimilés, puis comparer votre relevé de carrière aux règles officielles. C’est ce trio qui permet de savoir si vous pouvez partir maintenant, attendre encore ou corriger une erreur avant de fixer votre date de départ.
En bref
🔎 Le taux plein dépend d’abord de votre génération : les seuils vont de 167 à 172 trimestres selon les cas rappelés par Service-Public et le Service des retraites de l’État en 2026.
🧭 Partir à l’âge légal ne veut pas dire partir au taux plein. Avant 67 ans, un manque de trimestres peut entraîner une décote ; à 67 ans, le taux plein peut s’appliquer même sans durée complète.
📄 Le relevé de carrière reste le point de contrôle le plus utile. Une période oubliée, une année mal enregistrée ou un trimestre assimilé non repris peut décaler votre départ de plusieurs mois.
💶 Racheter des trimestres peut aider, mais seulement si le gain sur la pension compense le coût. Sans simulation, on achète souvent de la complexité plus qu’une vraie solution.
Combien de trimestres faut-il pour la retraite ?
La règle pratique est la suivante : pour partir à la retraite à taux plein, vous devez avoir atteint le nombre de trimestres exigé par votre génération. Ce nombre varie selon l’année de naissance et il faut le lire avec l’âge légal, pas à sa place. À 67 ans, le taux plein peut être accordé même si la durée d’assurance n’est pas complète.
La caisse de retraite ne regarde donc pas seulement votre date d’anniversaire. Elle vérifie aussi la durée validée dans votre relevé de carrière, les périodes assimilées et, selon les cas, les dispositifs spécifiques comme la carrière longue.
Le bon réflexe n’est pas de demander “à quel âge je peux partir ?”, mais “à quel âge puis-je partir sans perdre inutilement une partie de ma pension ?”.
Que signifient trimestres cotisés, validés et assimilés ?
Ces trois notions se ressemblent, mais elles ne disent pas la même chose. Le calcul de retraite repose sur la durée d’assurance totale, alors que la validation d’un trimestre peut venir d’un salaire, d’une période indemnisée ou d’un droit particulier reconnu par les règles de retraite.
- Trimestre cotisé : période au cours de laquelle vous avez versé des cotisations sur une activité professionnelle.
- Trimestre validé : trimestre retenu dans votre durée d’assurance, même si vous n’avez pas travaillé trois mois complets.
- Trimestre assimilé : trimestre accordé pour certaines périodes non travaillées, comme le chômage indemnisé, la maladie, la maternité ou le service national.
Le point clé est simple : un trimestre de retraite n’est pas toujours l’équivalent de trois mois de travail effectif. Cette distinction évite de mal lire son relevé et de croire, à tort, qu’il manque forcément une année entière quand quelques trimestres sont absents.
| Catégorie | Ce que cela mesure | Utilité pratique | Vigilance |
|---|---|---|---|
| Trimestres cotisés | Activité ayant généré des cotisations | Mesurent la part réellement travaillée | Ne couvrent pas toutes les périodes reconnues |
| Trimestres validés | Durée retenue pour la retraite | Servent au calcul du taux plein | Peuvent inclure des périodes non travaillées |
| Trimestres assimilés | Périodes reconnues par les règles de retraite | Compensent certaines absences | Ne s’obtiennent pas automatiquement dans tous les cas |
Combien de trimestres faut-il selon votre année de naissance ?
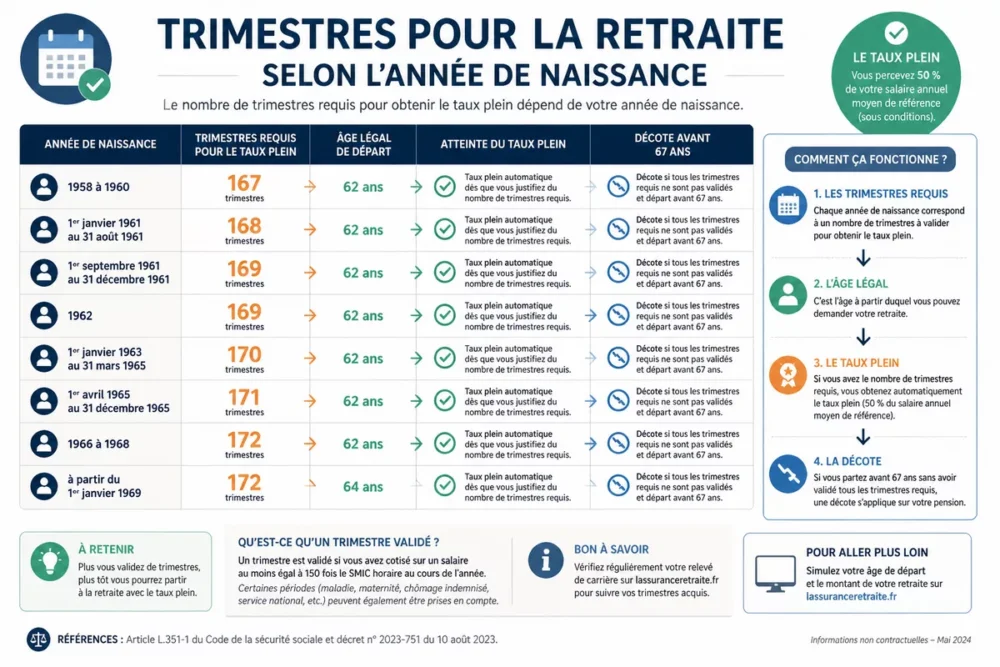
Les seuils officiels dépendent de votre génération et parfois du mois de naissance. Le tableau ci-dessous reprend les repères publics rappelés par Service-Public et le Service des retraites de l’État pour 2026. La logique est toujours la même : plus la génération est récente, plus le nombre de trimestres exigé est élevé, jusqu’au plafond de 172 trimestres.
| Année ou période de naissance | Trimestres requis | Lecture utile |
|---|---|---|
| 1958 à 1960 | 167 | Seuil encore inférieur aux générations suivantes |
| 1er janvier 1961 au 31 août 1961 | 168 | Transition progressive vers les seuils plus élevés |
| 1er septembre 1961 au 31 décembre 1961 | 169 | Le mois de naissance change le nombre de trimestres exigé |
| 1962 | 169 | Repère stable sur l’année entière |
| 1er janvier 1963 au 31 mars 1965 | 170 | Le palier monte d’un cran |
| 1er avril 1965 au 31 décembre 1965 | 171 | Situation intermédiaire avant le seuil final |
| 1966 à 1968 | 172 | Le plafond atteint pour les générations récentes |
| À partir du 1er janvier 1969 | 172 | Âge légal de départ de 64 ans et 172 trimestres pour le taux plein |
Cette grille ne remplace pas une simulation personnelle, mais elle donne le bon ordre de grandeur. Si vous êtes né entre 1961 et 1965, le mois de naissance peut changer votre seuil ; c’est le détail que beaucoup de courriers de retraite rendent flou s’ils sont lus trop vite.
Le piège classique, c’est de croire que l’âge légal suffit. En réalité, l’âge de départ et la durée d’assurance sont deux verrous distincts.
Comment valider un trimestre de retraite ?
La validation d’un trimestre ne se résume pas à trois mois de présence sur un poste. En pratique, les régimes de retraite retiennent des revenus soumis à cotisations ou des périodes reconnues comme assimilées. Vous pouvez donc valider un trimestre sans avoir travaillé un trimestre complet, mais vous ne validez pas automatiquement quatre trimestres parce que l’année civile a duré douze mois.
Le réflexe utile consiste à vérifier, année par année, ce qui est réellement entré dans le relevé de carrière. C’est souvent là que se cachent les écarts entre la mémoire professionnelle et les données enregistrées.
| Situation | Effet possible | Point d’attention |
|---|---|---|
| Travail salarié ou indépendant | Validation par revenus cotisés | Le salaire ou le revenu compte, pas seulement le temps passé |
| Chômage indemnisé | Trimestres assimilés possibles | Le chômage non indemnisé suit d’autres règles |
| Maladie ou arrêt long | Trimestres assimilés possibles | La période doit être reconnue par le régime |
| Maternité ou adoption | Trimestres assimilés et majorations possibles | Les droits ne se lisent pas comme un simple contrat de travail |
| Service national | Trimestres assimilés possibles | Il faut vérifier la reprise correcte sur le relevé |
Que faire s’il vous manque des trimestres ?
Trois options dominent : attendre, partir avec une décote ou combler une partie du manque. Le bon choix dépend du nombre de trimestres manquants, de votre âge et du montant de pension que vous perdez ou gagnez en changeant la date de départ.
Un exemple simple aide à lire la situation : si votre génération demande 172 trimestres et que votre relevé en affiche 168, il vous manque 4 trimestres. Vous pouvez alors poursuivre l’activité, regarder le rachat, ou vérifier si une période oubliée peut être réintégrée.
| Option | Quand elle a du sens | Avantage | Limite |
|---|---|---|---|
| Attendre le taux plein | Quand quelques mois suffisent à compléter la durée | Évite la décote et sécurise la pension | Décale la date de départ |
| Partir avec décote | Quand le départ doit se faire malgré le manque | Permet de partir plus tôt | Pension réduite tant que le taux plein n’est pas atteint |
| Racheter des trimestres | Quand un petit nombre de trimestres manque et que le gain attendu est réel | Peut accélérer l’accès au taux plein | Coût à simuler avant toute décision |
| Corriger le relevé | Quand une période manque ou a été mal enregistrée | Peut rétablir des droits déjà acquis | Nécessite des justificatifs |
Le rachat de trimestres n’est pas une bonne réponse par défaut. Il devient pertinent si le manque est limité, si la carrière est stable et si l’écart entre départ anticipé et taux plein compense le coût du rachat. Sans simulation, on juge trop vite sur l’impression, pas sur le résultat.
Quels cas particuliers peuvent changer la règle ?
La règle standard ne couvre pas tous les parcours. La carrière longue, le handicap, certaines situations de pénibilité et les majorations liées aux enfants peuvent modifier la date de départ ou la durée retenue. Ces dispositifs ne s’ajoutent pas mécaniquement : chacun répond à des conditions propres, souvent plus strictes que la règle générale.
- Carrière longue : utile si l’activité a commencé tôt et que la durée cotisée est suffisante.
- Handicap : peut ouvrir des droits spécifiques, sous réserve de reconnaissance et de durée assurée.
- Pénibilité : certains droits dépendent du compte professionnel de prévention et des règles applicables.
- Parents et éducation : des majorations de durée peuvent exister, surtout si des enfants ont été élevés dans des conditions reconnues par le régime.
Dans ces cas, l’erreur la plus fréquente consiste à appliquer le calcul standard à une situation qui relève d’un autre régime de départ. Une vérification personnalisée évite de gagner du temps sur le papier pour en perdre au moment du dossier.
Comment vérifier votre situation sur le relevé de carrière ?
Le relevé de carrière est la pièce la plus utile pour savoir combien de trimestres sont déjà validés et ce qu’il manque encore. Il permet de repérer les périodes oubliées, les années incomplètes et les trimestres assimilés qui n’ont pas toujours été repris correctement. La vérification doit se faire avant de fixer une date de départ, pas après le dépôt du dossier.
Étape 1 : ouvrir le relevé de carrière
Connectez-vous à votre espace retraite ou récupérez le document de synthèse transmis par votre caisse. L’objectif est de lire, année par année, le nombre de trimestres enregistrés, les salaires ou revenus retenus et les périodes signalées comme assimilées.
Étape 2 : comparer les périodes réelles et les périodes enregistrées
Prenez vos contrats, bulletins de salaire, attestations de chômage, justificatifs de maladie ou de maternité, puis comparez-les au relevé. Cette étape sert à repérer les trous, les doublons ou les périodes mal classées, surtout si vous avez changé d’employeur, de statut ou de pays.
Étape 3 : signaler les oublis et conserver les preuves
Contactez la caisse compétente avec les justificatifs utiles dès qu’une année manque ou qu’un trimestre semble absent. Le bon réflexe consiste à garder des copies datées de tout échange, car un dossier de retraite se corrige plus facilement quand les preuves sont complètes et lisibles.
- Contrôlez d’abord le nombre total de trimestres, puis le détail par année.
- Vérifiez les périodes non travaillées qui peuvent compter comme trimestres assimilés.
- Ne validez jamais une date de départ sans avoir relu le relevé en entier.
Quelles erreurs éviter avant de fixer sa date de départ ?
La plupart des mauvaises surprises viennent d’erreurs simples, pas d’un calcul complexe. Confondre âge légal, trimestres requis et taux plein reste la faute la plus coûteuse, parce qu’elle donne l’impression qu’un départ possible est forcément un départ optimal.
- Se fier à l’âge seul : partir à l’âge légal ne garantit pas le taux plein.
- Oublier les trimestres assimilés : une période indemnisée peut changer le compteur.
- Ne pas corriger le relevé : une année mal enregistrée peut créer un manque artificiel.
- Racheter sans simulation : le rachat peut coûter plus qu’il ne rapporte si le dossier est mal calibré.
- Ignorer les règles spéciales : carrière longue, handicap ou majorations enfants peuvent modifier le calcul.
Ces erreurs sont évitables si vous partez du document officiel, puis seulement ensuite du calendrier personnel. La logique inverse produit souvent des départs repoussés de quelques mois ou une pension moins lisible qu’elle n’aurait pu l’être.
Sources utiles à consulter
Les repères pratiques ci-dessus s’appuient sur des sources officielles ou institutionnelles, à vérifier au moment où vous préparez votre départ. Les règles pouvant évoluer, le dernier mot appartient toujours à votre relevé de carrière et à la caisse qui gère votre dossier.
- Service-Public — nombre de trimestres nécessaires, taux plein et âge de départ.
- Service des retraites de l’État — tableau des seuils par génération.
- L’Assurance retraite — relevé de carrière, validation des trimestres et correction des périodes manquantes.
- Code.travail — repère utile sur le minimum de trimestres et certains droits liés aux cotisations.
À retenir
- 🧾 Le bon calcul combine année de naissance, âge légal et durée d’assurance.
- 📊 Le seuil va de 167 à 172 trimestres selon la génération.
- ⏳ Partir à 64 ans ne suffit pas toujours pour avoir le taux plein.
- 🔍 Le relevé de carrière doit être vérifié avant de fixer la date de départ.
- 💼 Racheter des trimestres n’a d’intérêt qu’avec une simulation sérieuse.
Questions fréquentes
Combien de trimestres faut-il pour partir à la retraite à taux plein ?
Le nombre dépend de votre année de naissance. Pour les générations récentes, il faut jusqu’à 172 trimestres, tandis que certaines générations plus anciennes relèvent d’un seuil inférieur. Le bon repère reste toujours votre date de naissance et votre relevé de carrière officiel.
Peut-on partir à la retraite avant d’avoir tous ses trimestres ?
Oui, mais cela peut entraîner une décote si vous partez avant 67 ans sans la durée requise. Le départ est possible à l’âge légal, mais le montant de la pension n’est pas forcément optimal. La question n’est donc pas seulement “puis-je partir ?”, mais “à quelles conditions ?”.
Les périodes de chômage comptent-elles pour la retraite ?
Certaines périodes de chômage indemnisé peuvent compter comme trimestres assimilés. Le chômage non indemnisé obéit à d’autres règles et ne produit pas automatiquement le même effet. Il faut donc relire le relevé de carrière et vérifier la nature exacte de la période.
Comment savoir combien de trimestres il me manque ?
Il faut comparer le nombre de trimestres déjà validés à celui exigé par votre génération. Le relevé de carrière donne la base la plus fiable, puis une simulation officielle permet de voir si une période manquante, un rachat ou une correction peut changer la date de départ.
Racheter des trimestres est-ce rentable ?
Le rachat peut être utile si le manque est faible et si le gain de pension compense le coût. La rentabilité dépend de votre âge, du nombre de trimestres manquants et de la hausse de pension attendue. Sans simulation, on ne peut pas conclure sérieusement.